AI 솔루션 문의하기


럭셔리 자동차를 현금으로 구매하면 딜러가 직접 관계 기관에 신고해야 한다고 생각하는 경우가 많지만 이는 정확한 이해가 아닙니다. 고액현금거래보고제도는 자동차 딜러와 구분되는 은행 등 금융회사에 부과된 의무로, 동일인이 하루 동안 일정 금액 이상의 현금을 입금하거나 출금하면 그 거래 내용이 금융회사를 통해 자동으로 보고되는 구조이며 딜러가 직접 신고 창구 역할을 하는 것은 아닙니다. 다만 고객이 지불한 현금이 딜러의 은행 계좌로 들어가는 순간 그 계좌를 운영하는 금융회사의 보고 의무가 작동하기 때문에 딜러의 결제 처리 방식은 이 은행 측 절차와 밀접하게 맞물려 있습니다.
이러한 구조를 정확히 이해하지 못하면 딜러는 자신에게 직접적인 신고 의무가 없다는 이유로 결제 단계의 신원확인을 소홀히 다룰 수 있지만 실제로는 딜러가 확보한 구매자 정보의 정확성이 이후 은행의 보고 절차가 정확하게 작동하는 데 직접 영향을 미칩니다.
네 단계 가운데 어느 한 곳에서라도 신원정보가 부정확하면 이후 단계에서 확인 자체가 어긋나게 되므로 딜러가 최초 단계에서 확보하는 신원정보의 정확성이 전체 경로의 신뢰도를 좌우합니다.

계좌 간 이체로 이루어지는 결제는 고액현금거래보고제도의 보고 대상에 포함되지 않는 반면 현금이 직접 오가는 결제만 이 제도의 대상이 되기 때문에 딜러 입장에서는 결제 수단 자체가 이후 절차의 적용 여부를 가르는 기준이 된다는 점을 인지하고 있어야 합니다. 결제 수단에 따라 이후 요구되는 확인의 강도가 달라질 수 있는 만큼 딜러는 결제 방식을 접수하는 단계에서부터 이러한 차이를 구분해 대응할 필요가 있습니다.

기준 금액을 넘지 않도록 결제를 여러 차례로 나누어 진행하는 경우에도 일정 기간 안에 이루어진 여러 건의 거래는 합산되어 하나의 거래로 간주될 수 있어 단순히 한 번의 결제 금액만 기준 이하로 맞춘다고 해서 보고 대상에서 벗어나는 것은 아닙니다. 이 때문에 럭셔리 자동차 딜러가 구매자의 신원을 확인하는 시스템은 단일 거래 단위를 넘어 동일 구매자가 일정 기간 동안 진행한 여러 거래를 함께 추적할 수 있는 구조로 설계되어야 합니다.

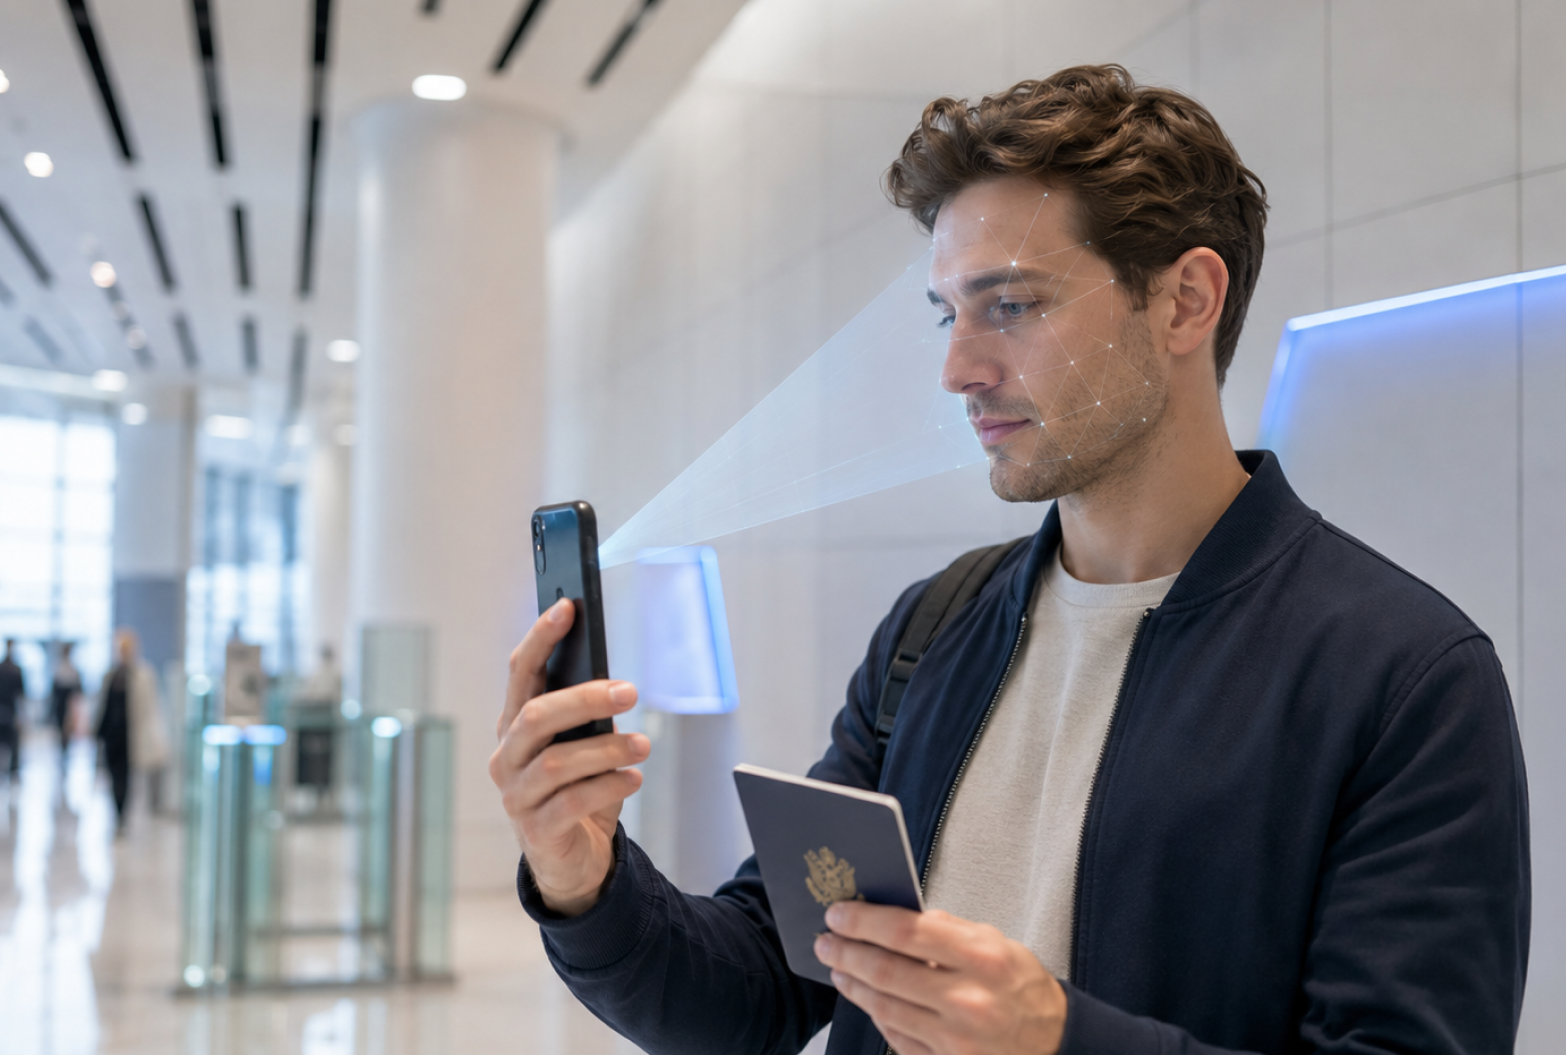
딜러가 구매자의 얼굴을 신분증과 대조해 확인하는 절차는 이후 은행이 보고하는 거래 정보와 딜러가 보유한 구매자 정보가 실제로 동일 인물의 것인지를 뒷받침하는 근거로 작용합니다. 신분증 사본만으로는 그 사본을 제출한 사람이 실제 명의자인지 확인하기 어렵지만 실시간 얼굴 대조가 더해지면 딜러가 보유한 구매자 정보의 신뢰도가 높아져 이후 이어지는 은행 측 절차와의 정합성도 함께 높아집니다.
럭셔리 자동차 거래에서는 개인 구매와 구분되는 법인 명의 구매나 대리인을 통한 거래가 이루어지는 경우가 있어 이러한 상황에 맞춘 별도의 확인 절차가 필요합니다.
별도 절차가 갖추어지지 않으면 개인 명의로는 확인이 정확하더라도 법인이나 대리 구매 구조를 통해 신원확인 자체를 우회하려는 시도를 걸러내기 어려워집니다.
은행이 보고 의무를 이행하더라도 그 보고의 기초가 되는 구매자 정보 자체는 딜러가 최초로 확보한 것이므로 딜러는 결제 시점의 신원확인 기록을 정확하게 남기고 일정 기간 보관해야 이후 문제가 발생했을 때 그 근거를 소명할 수 있습니다. 신고 의무가 없다는 이유로 기록 관리를 소홀히 하면 딜러 자신에게는 직접적인 법적 책임이 없더라도 거래 전체의 투명성에 공백이 생기는 결과로 이어질 수 있습니다.

럭셔리 자동차 딜러는 고액현금거래보고제도의 직접적인 신고 의무자가 아니지만, 그 제도가 실효성 있게 작동하려면 딜러가 결제 단계에서 확보하는 구매자 정보의 정확성이 뒷받침되어야 합니다. 자동 생체인증 시스템은 이 정확성을 확보하는 도구로서, 딜러에게 부과된 의무가 없다는 사실이 신원확인을 소홀히 해도 되는 이유가 되지 않는다는 점을 실무적으로 보여줍니다.