AI 솔루션 문의하기


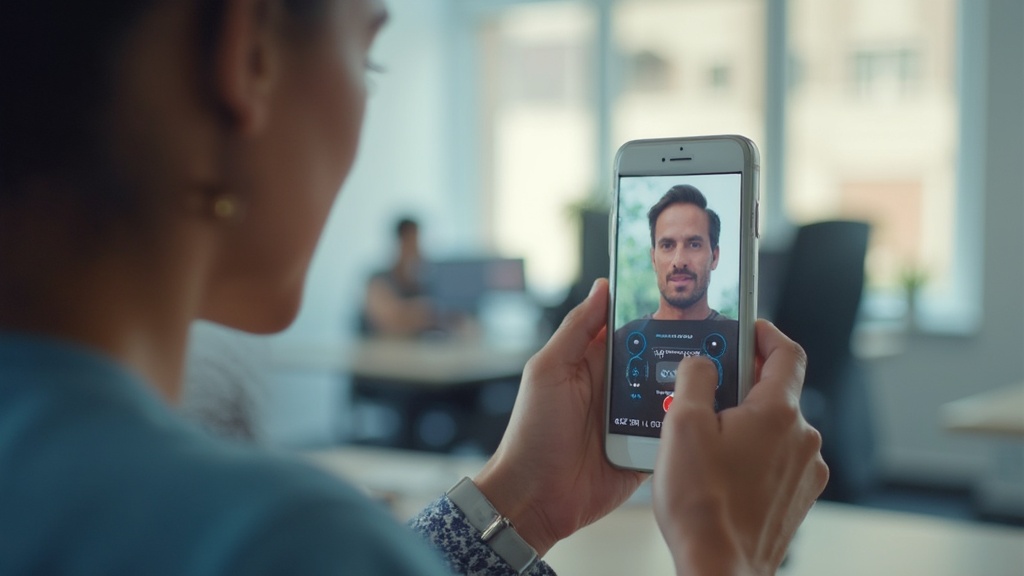
신용대출은 신청과 심사를 거친 뒤 실제 대출금이 고객에게 지급되는 실행 단계로 이어집니다. 비대면으로 대출을 진행하는 경우 이 시점에서 계약을 체결한 사람과 실제 대출금을 받는 사람이 동일한지 다시 확인하는 절차를 둘 수 있습니다. 얼굴본인인증은 스마트폰 카메라로 현재 고객의 얼굴을 촬영하고 앞서 확인된 신원정보와 비교하는 방식으로 활용됩니다. 특히 신청부터 실행까지 일정 시간이 걸렸다면 실행 시점의 신원을 다시 확인하는 과정이 금융거래의 안전성을 높이는 요소가 될 수 있습니다.
대출 신청 당시 본인확인을 마쳤더라도 실제 대출금이 지급되는 시점에는 별도의 인증 절차가 적용될 수 있습니다. 신청과 실행 사이에 고객정보가 변경되거나 다른 사람이 거래를 이어가는 상황을 방지하기 위해서입니다. 신청 단계에서 확인한 고객과 실행을 요청하는 현재 사용자의 동일성을 다시 확인하는 구조라고 볼 수 있습니다. 따라서 eKYC 데이터도 최초 신청 결과와 실행 직전 인증 결과를 시간 순서에 따라 연결해 관리하는 것이 중요합니다.
대출 실행을 위한 얼굴본인인증에서는 앞서 확인된 신분증 정보와 등록된 사진을 기준으로 현재 촬영한 얼굴을 비교할 수 있습니다. 이 과정에서는 실행을 진행하는 사람의 얼굴이 기존 고객정보와 동일한 사람에게서 나온 것인지 확인하는 것이 핵심입니다. 얼굴 촬영 과정에서 조명이나 카메라 각도가 적절하지 않으면 인증 품질에 영향을 줄 수 있으므로 화면 안에서 얼굴의 위치와 촬영 조건을 안내하는 방식도 함께 활용됩니다.
신용대출 실행 단계에서는 본인확인 결과가 특정 대출계약과 연결되어야 합니다. 같은 고객이 여러 건의 대출을 이용하고 있다면 어떤 계약의 실행을 위해 얼굴인증이 진행됐는지 식별할 수 있는 정보가 필요합니다. 인증 결과와 계약번호, 실행 예정 금액, 실행 계좌 등의 정보를 연결해두면 여러 금융거래가 동시에 진행되는 상황에서도 각각의 처리 상태를 구분하기 쉬워집니다.
대출 실행 과정에서 얼굴이 제대로 촬영되지 않거나 기존 사진과 비교하기 어려운 상황이 발생할 수 있습니다. 이때는 촬영 환경을 조정해 다시 인증하는 경우와 별도의 확인 절차가 필요한 경우를 구분해야 합니다. 얼굴 촬영 품질 문제, 고객정보 불일치, 인증 시스템 오류 등을 각각 다른 상태로 기록하는 방식이 후속 대응에 활용됩니다. 실행 단계에서 발생한 오류 이력을 남겨두면 거래가 어느 과정에서 중단됐는지도 추적하기 용이합니다.

대출 승인이 완료된 뒤 실행이 바로 이루어지지 않고 일정 기간 보류되는 경우도 고려할 수 있습니다. 신청자의 상황이나 금융기관의 운영 기준에 따라 실행 시점에 추가 확인이 요구될 수 있기 때문입니다. 승인 당시의 본인확인 결과와 실제 실행 직전의 인증 결과를 별도로 관리하는 구조를 적용하면 시간 차이가 있는 거래에서도 각 인증이 언제 이루어졌는지 확인할 수 있습니다.
얼굴인증이 정상적으로 완료되면 실행에 필요한 신원확인 단계가 마무리됩니다. 이후 금융기관의 거래 조건에 따라 실제 대출금 지급이 처리됩니다. 따라서 얼굴본인인증 결과와 대출 실행 결과를 하나의 상태로 묶기보다 각각 관리하는 방식이 적합합니다. 인증은 완료됐지만 실행 과정에서 추가 확인이 진행될 수도 있고, 반대로 실행 정보에 오류가 발생해 지급 절차가 중단될 수도 있기 때문입니다.
신용대출 실행 시점의 얼굴본인인증 결과는 해당 금융거래의 처리 이력과 함께 관리할 수 있습니다. 이후 고객정보가 변경되거나 추가 대출을 신청하는 과정에서 이전 거래와 새로운 인증 결과를 구분해야 할 수도 있습니다. 인증 방식과 실행 대상 계약, 처리 시각, 결과 상태를 함께 기록하면 거래 과정에서 어떤 시점에 어떤 본인확인이 이루어졌는지 확인하기 쉬워집니다. 신용대출 eKYC에서는 신청자의 최초 신원확인에만 집중하기보다 실제 자금이 움직이는 실행 단계까지 고객과 거래의 연결관계를 유지하는 구조가 중요합니다.