AI 솔루션 문의하기


중고거래 플랫폼은 모든 이용자에게 같은 인증을 한 번에 요구하기보다, 거래 단계마다 위험에 맞는 확인을 나누어 넣는 편이 좋습니다. 가입은 가벼운 확인, 판매대금 출금계좌 등록은 1원 계좌 인증, 고액 거래는 신분증과 얼굴 인증으로 나누는 구성이 실무에서 가장 설명하기 쉽습니다. 이 글에서는 이 중고거래 플랫폼 단계별 본인확인을 어떤 시점에 어떻게 설계할지 정리합니다.
중고거래는 하루에 한 번 물건을 사 보려는 구매자부터 매달 수백만 원을 거래하는 상습 판매자까지 위험 수준이 매우 다릅니다. 이 둘에게 같은 강도의 인증을 요구하면 한쪽은 지나치게 번거롭고, 다른 쪽은 충분하지 않게 됩니다.
그래서 기획 단계에서 먼저 정할 것은 인증 수단이 아니라 인증 시점입니다. 이용자가 무엇을 할 수 있게 되는 순간에 어떤 확인이 필요한지를 거래 흐름에 따라 구분해 두면, 수단은 그 위에 맞추면 됩니다.
이 글은 외국인 정산이 아닌 내국인 이용자를 기준으로 확인 시점을 설계하는 방법을 다룹니다.
인증 시점을 한쪽으로 몰면 각각 다른 문제가 생깁니다. 두 극단의 문제를 먼저 이해하면 단계를 나누는 이유가 분명해집니다.
따라서 가입은 낮은 문턱으로 열어 두되, 돈과 책임이 움직이는 지점에서 확인 강도를 단계적으로 올리는 방식이 균형에 맞습니다.
아래는 거래 단계마다 어떤 확인을 넣을지 정리한 기본 구성입니다. 서비스 특성과 내부 정책에 따라 기준 금액과 적용 범위는 조정해야 합니다.
가입 단계는 계정 하나에 사람 하나가 대응되는 최소한의 확인에 집중합니다. 이 단계에서는 구매와 둘러보기 위주로 기능을 열고, 판매와 출금처럼 위험이 큰 기능은 다음 단계 인증 후에 열어 두는 방식이 일반적입니다. 가입 시점의 인증 수단은 서비스 정책에 따라 정하시면 됩니다.
판매자가 대금을 받을 계좌를 등록하는 순간은 본인 확인이 가장 효율적으로 작동하는 지점입니다. 1원 계좌 인증은 등록하려는 계좌로 1원을 보내 예금주 명의를 확인하므로, 가입 이름과 계좌 명의가 같은지 확인하는 데 쓸 수 있습니다. 타인 명의 계좌로 대금이 나가는 일을 정산 이전에 줄이는 역할입니다.
알체라 eKYC의 1원 계좌 인증은 예금주 명의를 확인합니다. 다만 계좌 잔액이나 거래내역을 조회하는 기능은 제공하지 않으며, 명의 일치 여부 확인에 쓰는 기능입니다.
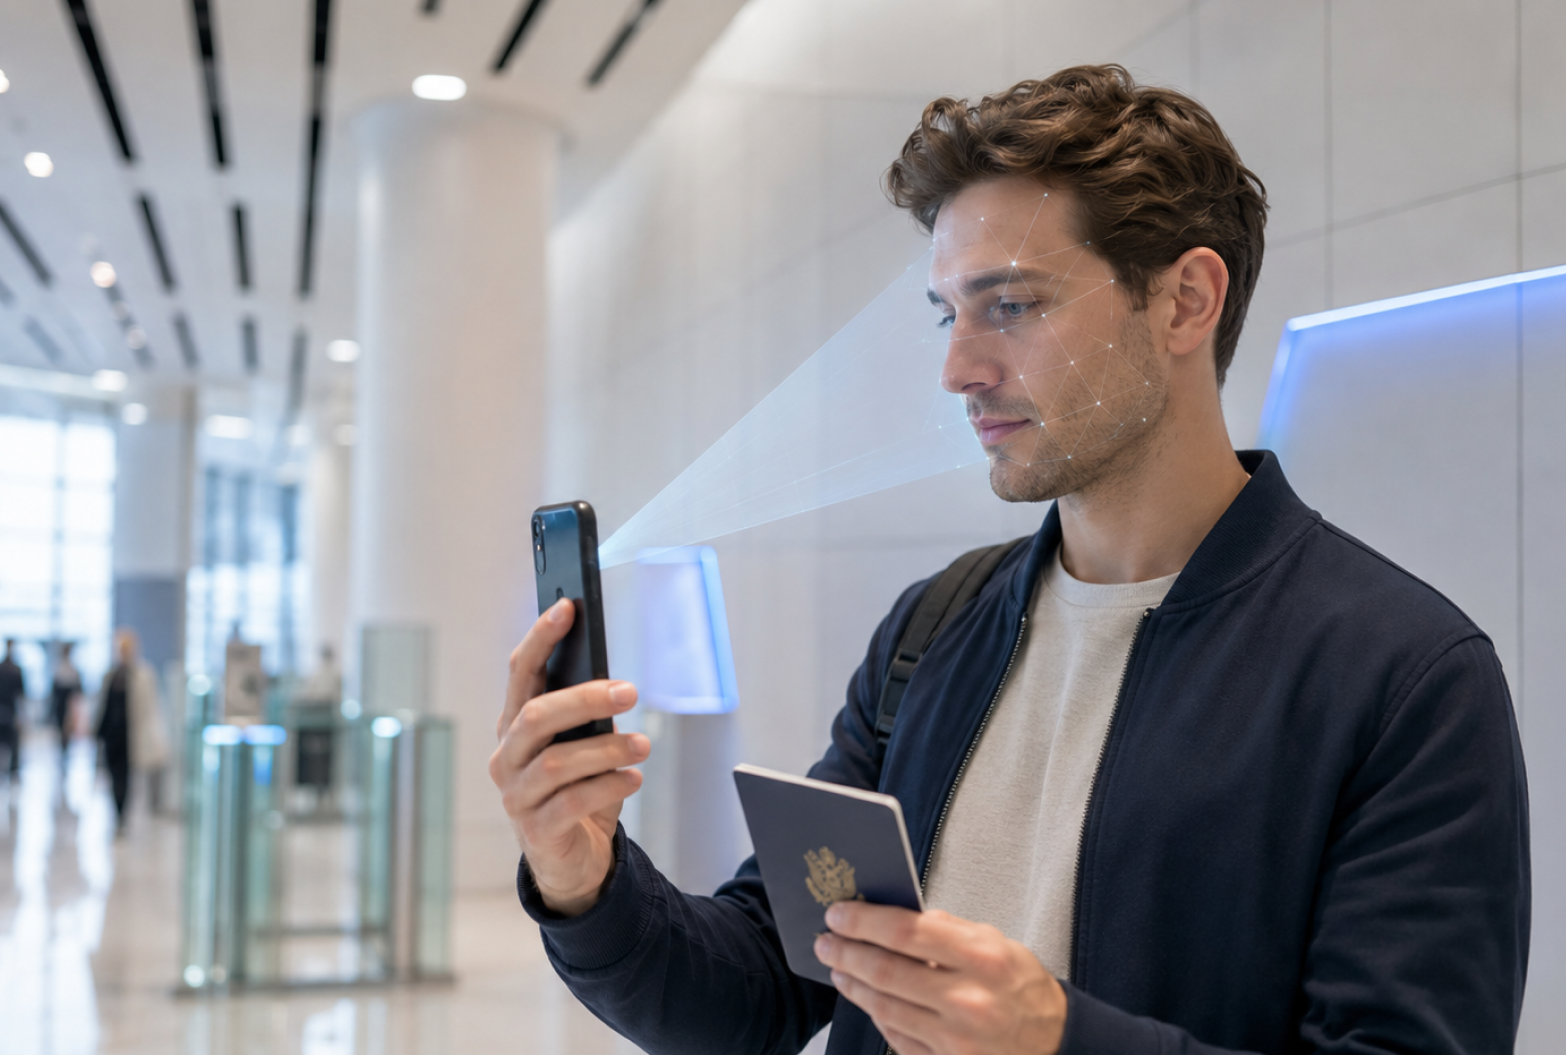
누적 거래액이나 건당 금액이 기준을 넘는 판매자에게는 신분증 진위확인과 얼굴 인증을 요구합니다. 신분증 OCR로 정보를 읽고, 주민등록증은 행정안전부, 운전면허증은 경찰청 연동으로 진위를 확인합니다. 그다음 신분증 사진과 실제 이용자의 얼굴을 1:1로 대조하고 라이브니스로 실제 사람인지 확인합니다.
이 단계는 모든 이용자가 아니라 조건을 넘은 일부에게만 적용되므로, 강한 확인을 쓰면서도 전체 이탈에 미치는 영향은 작게 유지할 수 있습니다.
단계를 나눈 뒤에는 어느 시점에 다음 단계로 올릴지가 운영의 핵심입니다. 기준은 처음부터 완벽할 수 없으므로 데이터를 보며 조정하는 전제로 정합니다.
알체라 eKYC는 위 세 단계에 필요한 기능을 하나의 흐름으로 조합할 수 있습니다. 출금계좌 등록에는 1원 계좌 인증을, 고액 거래에는 신분증 OCR·진위확인과 얼굴 인증을 붙이는 방식입니다. 신분증이 위조 사본인지 가리는 신분증 사본판별(AI)도 함께 쓸 수 있습니다.
근거가 되는 수치도 있습니다. 알체라 신분증 OCR은 인식률 98.47%에 1초 이내 처리를 제공하고, 신분증 사본판별은 정확도 99%입니다. 얼굴 인증은 NIST FRTE 국내 1위이고, 라이브니스는 iBeta PAD(RGB) 국내 유일 인증(ISO/IEC 30107-3)을 받았습니다. 현재 고객사는 110곳 이상이며 누적 인증은 1,430만 건 이상입니다.
관리자 페이지에서 수동 심사와 EDD 설정을 할 수 있어, 자동으로 판단하기 어려운 건은 운영자가 확인하도록 나눌 수 있습니다. SaaS(코스콤 금융 클라우드)와 설치형을 모두 제공하며, SaaS 연동은 30분, 개발을 포함한 전체 도입은 평균 1~3개월이 걸립니다. 가격은 호출 건당 과금 방식입니다.
인증 도입이 이탈에 어떤 영향을 주는지 더 살펴보려면 eKYC 도입이 필요한 이유 글을 함께 참고하시기 바랍니다.