AI 솔루션 문의하기


대면 영업 중심이던 금융기관이 비대면으로 넘어갈 때는 신분증, 1원 계좌 인증, 얼굴 인증을 한 흐름으로 묶어야 합니다. 창구 직원이 한자리에서 하던 확인을 실명, 실물, 계좌 명의라는 세 가지로 나누어 각각 다른 수단으로 확인하는 구성입니다. 이 글에서는 각 수단이 무엇을 확인하는지, 어떤 순서로 배치하는지 정리합니다.
창구에서는 직원이 신분증을 받아 사진과 얼굴을 비교하고, 위화감이 있으면 추가 질문을 합니다. 한 사람이 서류, 본인, 상황을 동시에 보기 때문에 확인이 자연스럽게 겹칩니다. 비대면에서는 이 판단을 시스템이 나누어 맡아야 합니다.
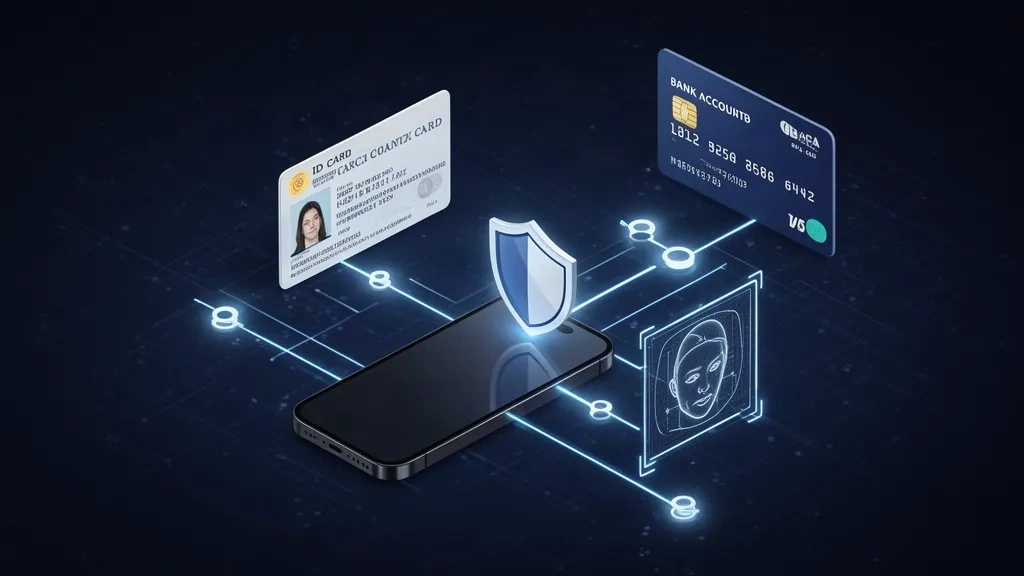
나누어 보면 확인 대상은 세 가지입니다. 첫째는 제출된 신분증이 실제로 발급된 정보와 일치하는지입니다. 둘째는 지금 화면 앞의 사람이 신분증 주인인지입니다. 셋째는 입금과 출금에 쓸 계좌가 그 사람 명의인지입니다.
법인 고객은 대표자 확인과 별개로 사업자 진위, 실제소유자 구조 확인 등 별도 확인 체계가 필요하므로 이 글에서는 개인 고객을 기준으로 설명합니다.
세 가지 확인은 서로 대체되지 않습니다. 각 수단은 자기가 맡은 질문에만 답할 수 있기 때문입니다. 한 가지로 시작했다가 빈 구간이 드러나면 심사 인력이 수동으로 메우게 되고, 비대면 전환의 효율이 떨어집니다.
신분증 촬영만 쓰면 서류 정보는 확인되지만 제출한 사람이 주인인지는 알 수 없습니다. 다른 사람의 신분증이나 사본으로도 촬영 자체는 가능하기 때문입니다. 얼굴 인증만 쓰면 사람은 확인되지만 그 얼굴과 비교할 기준 정보가 신뢰할 수 있는 원본인지 별도로 확인해야 합니다.
1원 계좌 인증만 쓰면 계좌 명의는 확인되지만 계좌 주인과 지금 가입하는 사람이 같다는 보장은 별도입니다. 그래서 신분증, 얼굴, 계좌를 서로 교차 확인하는 구성이 필요합니다. 한 단계에서 문제가 발견되면 다음 단계로 넘기지 않고 멈추거나 수동 심사로 보내는 흐름도 함께 설계해야 합니다.
첫 단계는 신분증을 촬영해 정보를 읽고, 진짜 발급된 신분증인지 확인하고, 실물인지 사본인지 가려내는 것입니다. 세 기능이 순서대로 이어져야 입력 오류와 위조, 사본 제출을 한 번에 줄일 수 있습니다.
진위확인은 정보가 맞는지를 보고, 사본판별은 촬영된 대상이 실물인지를 봅니다. 둘은 서로 다른 질문이므로 함께 두는 편이 안전합니다. 신분증 단계에서 정보가 확정되면 이후 단계의 비교 기준이 되므로 가장 먼저 배치합니다.
신분증 정보가 확정되면 계좌 명의와 얼굴을 각각 확인합니다. 두 단계는 서로 다른 위험을 막기 때문에 모두 두는 구성이 일반적입니다.
1원 계좌 인증은 고객이 입력한 계좌로 소액을 보내고 예금주 명의와 입금자명 확인 값을 대조해 계좌 소유를 확인합니다. 알체라 1원 계좌 인증은 오픈뱅킹과 펌뱅킹을 지원하며, 예금주 명의가 신분증에서 읽은 이름과 같은지 확인하는 데 씁니다. 계좌 잔액이나 거래내역을 조회하는 기능은 아니므로, 목적은 명의 확인으로 한정해서 설계해야 합니다.
얼굴 인증은 신분증 사진과 실시간 촬영 얼굴을 1:1로 대조하고, 라이브니스와 얼굴 위변조 판별로 사진, 영상, 화면을 이용한 시도를 걸러냅니다. 알체라는 NIST FRTE 국내 1위이고, iBeta PAD(RGB) 인증을 국내 유일로 받았으며 기준은 ISO/IEC 30107-3입니다. 대조 단계 자체의 구성은 은행 얼굴 인증 도입 시점의 세부 항목을 따로 다루는 편이 좋습니다.
권장 순서는 신분증 촬영과 진위확인, 얼굴 대조, 1원 계좌 인증입니다. 앞 단계에서 확정된 이름과 얼굴이 뒤 단계의 기준이 되기 때문입니다. 계좌 인증을 먼저 두는 설계도 가능하지만, 이 경우에도 계좌 명의와 신분증 이름을 비교하는 단계는 반드시 필요합니다.
단계가 늘수록 이탈이 생기기 쉬우므로, 고객이 몇 번의 화면을 거치는지도 함께 점검해야 합니다. 단계를 줄이는 것이 아니라 한 번의 촬영과 입력으로 여러 확인이 이뤄지게 설계하는 것이 핵심입니다.
알체라 eKYC는 신분증 OCR, 진위확인, 사본판별, 얼굴 1:1 대조, 라이브니스, 1원 계좌 인증을 하나의 구성으로 제공합니다. 단계별로 다른 업체를 붙일 때 생기는 연동 부담과 책임 구분의 문제를 줄일 수 있습니다. 관리자 페이지에서 수동 심사와 EDD 설정도 할 수 있어 예외 처리까지 같은 화면에서 이어집니다.
SaaS는 코스콤 금융 클라우드로 제공하고 설치형도 지원하므로 망 분리 환경의 금융기관도 검토할 수 있습니다. 도입 기간은 SaaS 연동 30분, 개발을 포함한 전체 도입은 평균 1~3개월입니다. 고객사는 110곳 이상이며 제1금융권 비중이 70%, 계약 연장률은 95.5%, 누적 인증은 1,430만 건 이상입니다.
대면 중심 업무에서 비대면으로 옮기는 중이라면 먼저 현재 창구에서 하는 확인을 신분증, 얼굴, 계좌로 나누어 목록으로 정리해 보시기 바랍니다. 그 목록이 곧 단계 설계의 출발점이 됩니다.