AI 솔루션 문의하기


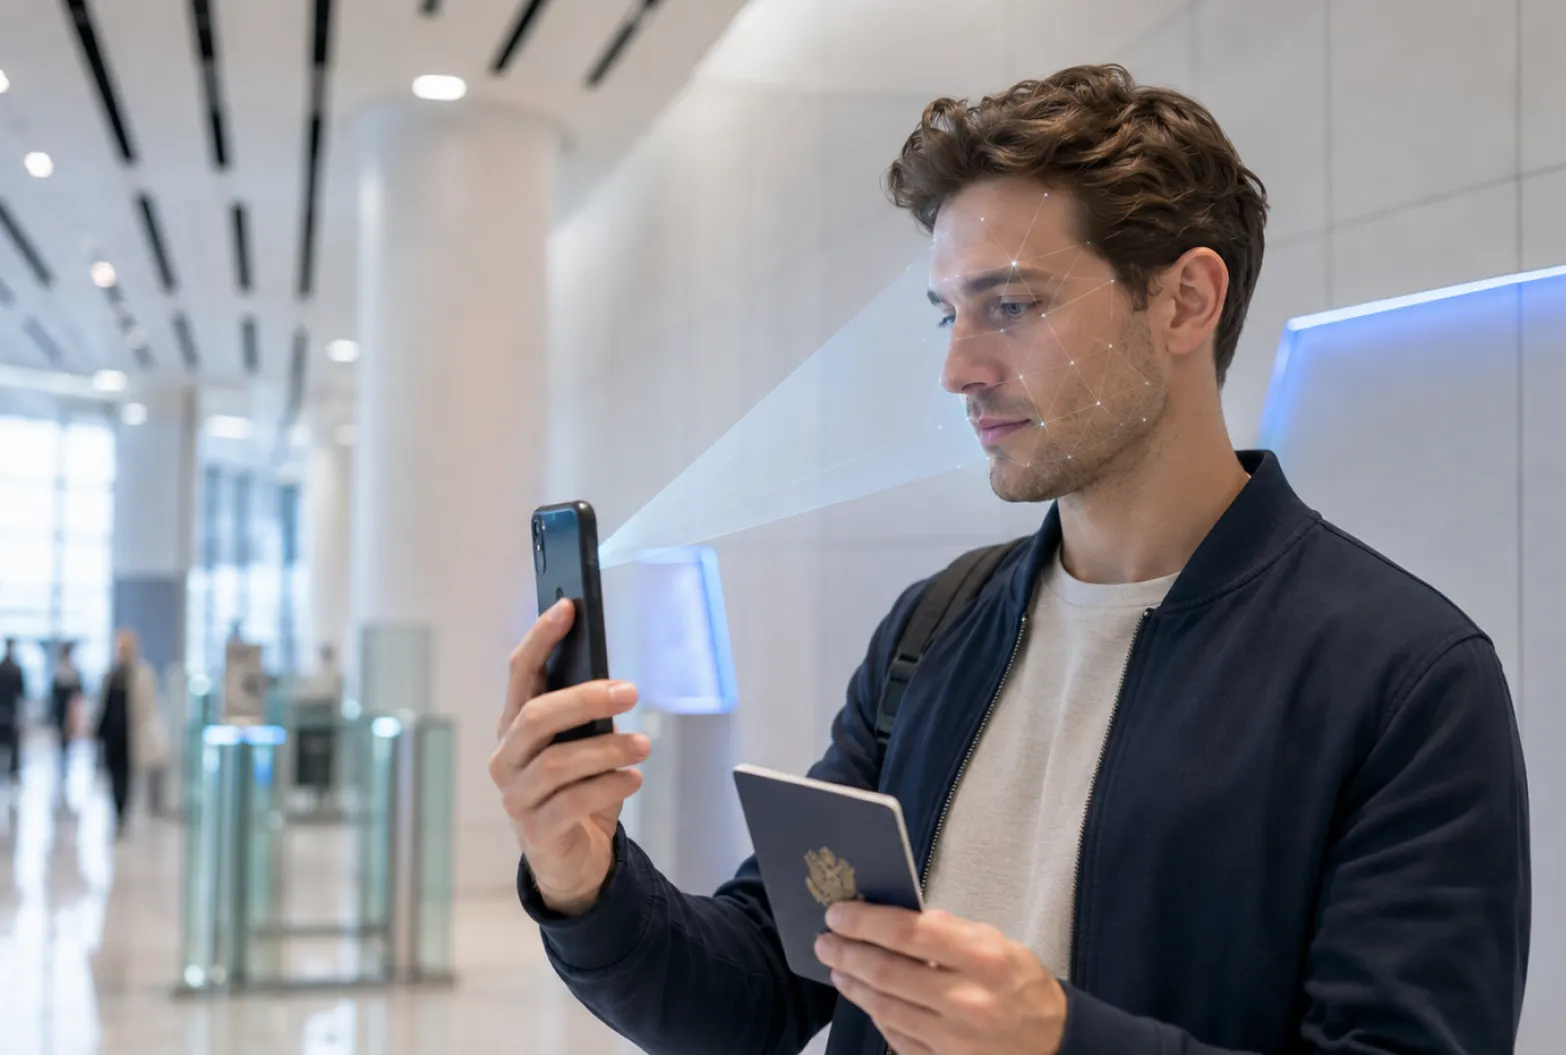
쇼핑몰 회원가입 eKYC는 가입자가 신분증을 촬영하고 얼굴을 1:1로 대조해 실제 본인임을 확인하는 절차입니다.
다만 모든 가입자에게 일괄 적용하기보다 도용 위험이 큰 가입과 거래에 우선 적용하는 방식이 현실적입니다. 이 글에서는 적용 대상을 정하는 기준, 인증 순서, 실패 때의 대체 경로를 정리합니다.
이메일 인증과 휴대폰 번호 확인은 가입자가 그 연락 수단을 가지고 있다는 사실만 보여 줍니다.
그 사람이 실제로 누구인지는 알려 주지 않습니다. 타인의 정보로 만든 계정이 늘어나면 운영 부담이 함께 커집니다.
대표적인 문제는 아래와 같습니다.
가입 단계에서 한 번 본인을 확인해 두면 이후 주문, 환불, 분쟁 단계에서 같은 사람인지 다시 따지는 일이 줄어듭니다. 판매자 쪽 신원확인은 eKYC가 필수가 된 배경을 다룬 글에서 볼 수 있고, 이 글은 구매자 가입에 집중합니다.
가입 전환율을 걱정하는 쇼핑몰이라면 전 가입자 적용이 부담스러울 수 있습니다.
그래서 위험도에 따라 인증 수준을 나누는 설계가 많이 쓰입니다. 기준은 쇼핑몰의 상품과 거래 구조에 맞게 정합니다.
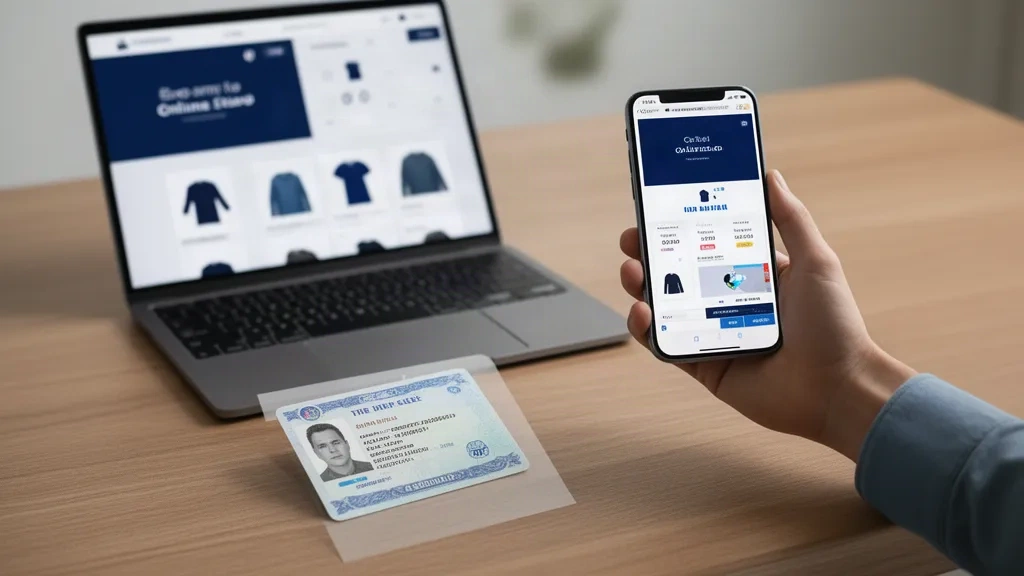
의심 신호는 쇼핑몰이 이미 가진 데이터에서 정할 수 있습니다. 같은 기기에서 짧은 시간에 반복된 가입, 해외 접속, 신규 가입 직후의 고액 주문 같은 항목이 후보입니다. 어떤 신호에서 인증을 요구할지는 자사의 부정 주문 이력을 먼저 살펴본 뒤 정하는 것이 좋습니다.
신분증과 얼굴 대조는 앞 단계 결과가 다음 단계의 전제가 되는 순서로 진행됩니다.
신분증이 진짜인지 확인하기 전에 얼굴만 대조하면, 위조된 신분증 사진과 얼굴이 일치하는 상황을 걸러 내지 못합니다.
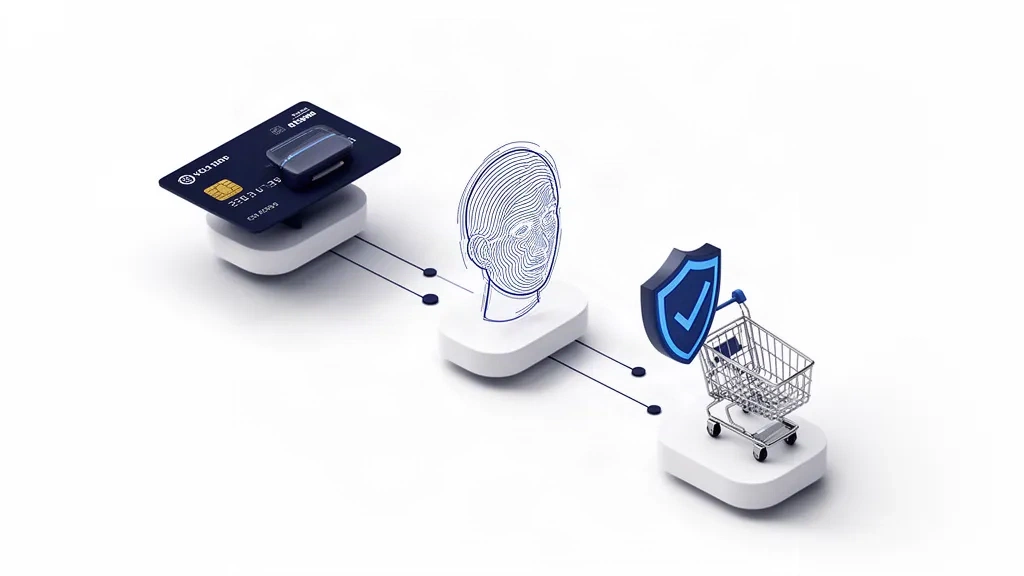
얼굴 대조는 신분증 속 사진과 지금 가입하는 사람이 같은지를 보는 단계입니다. 실제 사람이 아닌 촬영물로 통과하지 못하도록 라이브니스와 얼굴 위변조 판별을 함께 두어야 의미가 있습니다.
인증 실패는 도용 시도만의 문제가 아닙니다. 어두운 조명, 신분증 반사, 안경이나 마스크처럼 정상 고객이 실패하는 경우도 많습니다. 실패 화면에서 바로 이탈하지 않도록 경로를 미리 정해 두어야 합니다.
수동 심사 기준과 상세 확인 항목을 관리자 화면에서 직접 설정할 수 있어야 운영팀이 쇼핑몰 정책에 맞춰 조정할 수 있습니다. 자동 처리 비율과 수동 심사 비율은 도입 후에도 주기적으로 점검하는 것이 좋습니다.
알체라 eKYC는 앞에서 설명한 순서를 하나의 흐름으로 제공합니다. 신분증 OCR, 신분증 진위확인, 사본 판별, 얼굴 인증(1:1 대조)과 라이브니스, 얼굴 위변조 판별을 조합해 쇼핑몰의 위험 기준에 맞게 적용할 수 있습니다.
알체라는 고객사 110곳 이상에 서비스하고 있고, 제1금융권의 70%가 사용하며 계약 연장률은 95.5%입니다. 누적 인증은 1,430만 건 이상입니다.
코스콤 금융 클라우드 기반 SaaS와 설치형을 모두 제공하며, SaaS 연동은 30분, 개발을 포함한 전체 도입은 평균 1~3개월이 걸립니다. 고객사 환경에 따라 빠르면 2일 내 연동도 가능합니다.